
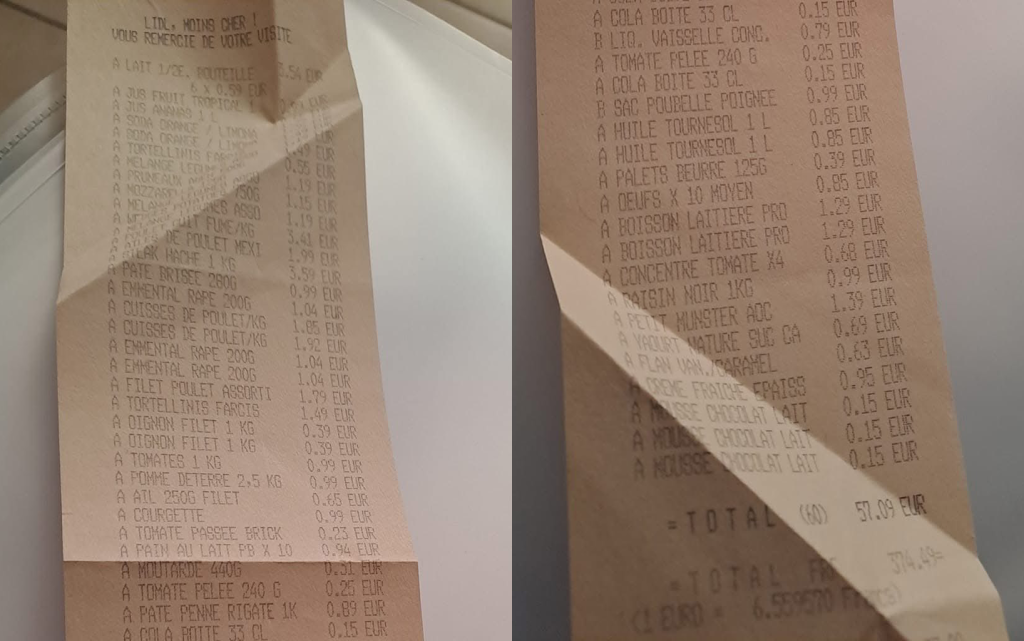
Tu as certainement remarqué que ton caddie coûte plus cher qu’il y a deux ans. Ton loyer a augmenté. L’abonnement que tu prendras dans quelques mois sera probablement plus cher qu’aujourd’hui.
Tout ça, c’est l’inflation. Un mot qu’on entend souvent, mais qu’on comprend rarement vraiment.
Dans cet article, je t’ explique ce que c’est concrètement, pourquoi ça arrive, comment c’est mesuré, et ce que ça change pour ton argent.
L’inflation, c’est quoi concrètement ?
L’inflation, c’est la hausse générale des prix sur une période donnée. Pas juste un produit qui coûte plus cher mais l’ensemble des biens et services : l’alimentation, l’énergie, le logement, les transports, les loisirs.
Ce qui change concrètement, c’est ton pouvoir d’achat. Avec 100 € en 2015, tu achetais plus qu’avec 100 € aujourd’hui. Le billet n’a pas changé. Ce sont les prix qui ont bougé et ton argent qui vaut moins en proportion.
Si ton salaire reste stable pendant que les prix augmentent, tu perds du pouvoir d’achat sans t’en rendre compte. C’est là que l’inflation devient très concrète.
Pourquoi les prix augmentent ils ?
Il y a deux grandes raisons à la hausse des prix :
- Déséquilibre entre l’offre et la demande : Quand beaucoup de personnes veulent acheter quelque chose et que la quantité disponible est limitée, les vendeurs peuvent augmenter les prix. C’est ce qui s’est passé après le Covid, quand la demande a redémarré brutalement alors que les usines et les chaînes logistiques n’avaient pas encore récupéré. C’est l’inflation par la demande
- La hausse des coûts de production : Quand le prix de l’énergie ou des matières premières augmente, les entreprises fabriquent au même niveau mais dépensent plus. Elles répercutent une partie de ces coûts sur le prix final. Tu paies donc plus cher, même si le produit n’a pas changé. C’est l’inflation par les coûts.
La monnaie elle-même peut perdre de la valeur
Il y a une troisième cause, moins visible mais tout aussi réelle : la création de monnaie.
Quand une banque centrale, comme la Banque Centrale Européenne (BCE), injecte de grandes quantités d’argent dans l’économie, la masse de monnaie en circulation augmente. Mais la quantité de biens disponibles, elle, n’augmente pas au même rythme. Résultat : chaque euro représente une part plus petite de la richesse totale. Il vaut donc mécaniquement un peu moins.
C’est exactement ce qui s’est passé pendant la crise du Covid. Pour soutenir les économies, la BCE a injecté des centaines de milliards d’euros. Cette décision était discutée et justifiée à l’époque, mais elle a contribué à la forte inflation qui a suivi en 2021-2022.
L’inflation, ce n’est donc pas uniquement une question de produits qui coûtent plus cher. C’est aussi, parfois, une question de monnaie qui vaut moins. Les deux vont ensemble et ont un impact commun : ton pouvoir d’achat.
Comment est mesurée l’inflation ?
En France, c’est l’INSEE qui mesure l’inflation chaque mois. Pour ça, il utilise ce qu’on appelle un « panier type » : une liste de produits et services représentatifs de ce que les ménages achètent au quotidien (alimentation, loyer, énergie, santé, transports, loisirs).
Chaque mois, l’INSEE relève les prix de ces produits dans des milliers de points de vente. Il compare ensuite ces prix à ceux du mois ou de l’année précédente. C’est ce calcul qui donne l’Indice des Prix à la Consommation (IPC), et c’est lui qu’on appelle couramment « le taux d’inflation ».
Si l’IPC indique 3 %, ça veut dire que le panier type coûte en moyenne 3 % de plus que l’année précédente. Ce chiffre donne une tendance générale mais il ne reflète pas forcément ta situation personnelle, selon ce que tu consommes.
Tu peux retrouver les dernières données mesurées sur le site de l’INSEE
Une inflation à 2 %, c’est normal ?
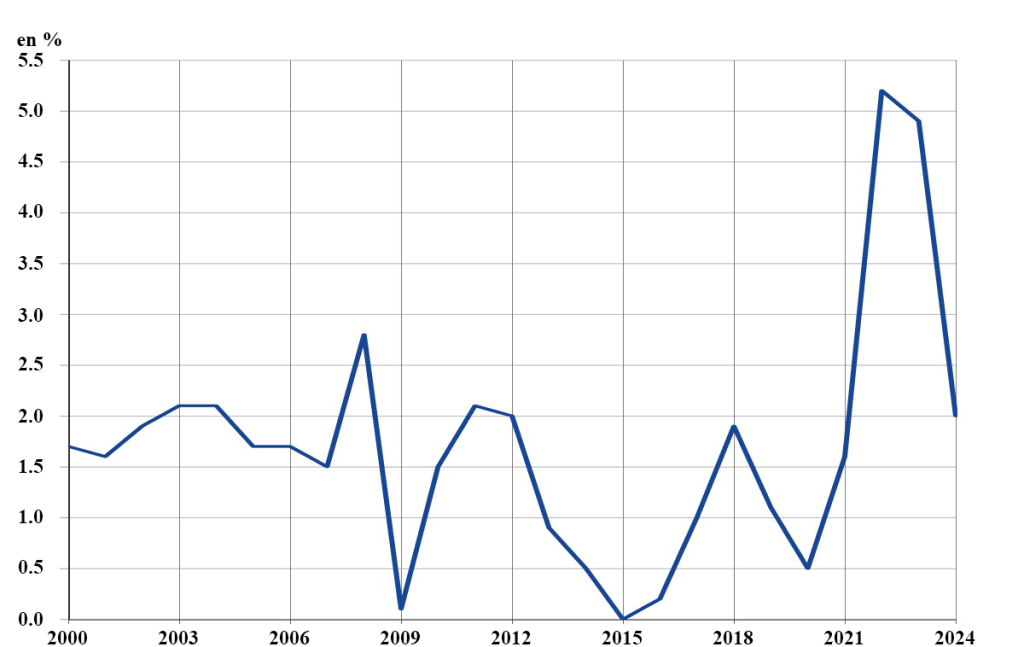
Oui, dans une certaine mesure. La BCE vise une inflation autour de 2 % par an. Ce niveau est considéré comme compatible avec une économie en bonne santé : les prix bougent un peu, les entreprises investissent, les salaires progressent.
Quand l’inflation est trop haute, comme en 2022 où elle a dépassé 5 % en France, les ménages perdent du pouvoir d’achat rapidement et l’économie se fragilise.
Mais l’inverse pose aussi problème. Une inflation trop basse ou une baisse généralisée des prix (qu’on appelle la déflation) peut pousser les ménages à repousser leurs achats en attendant que les prix baissent encore. Ce comportement ralentit l’économie et peut créer une spirale difficile à stopper.
Qui gagne, qui perd avec l’inflation ?
L’inflation ne touche pas tout le monde de la même façon.
Les épargnants qui laissent leur argent sur un compte sans rendement y perdent. Si ton livret rapporte 0,5 % mais que l’inflation est à 3 %, tu perds du pouvoir d’achat chaque année, même si le solde affiché ne bouge pas.
Pour les salariés, tout dépend de l’évolution du salaire. Si l’inflation est à 4 % et que ton salaire n’augmente que de 1 %, tu perds du pouvoir d’achat même avec une augmentation. Le chiffre sur ta fiche de paie monte, mais tu achètes moins.
Les personnes qui souhaitent emprunter, se retrouvent également pénalisées. Pour freiner l’inflation, les banques centrales remontent leurs taux directeurs. Les banques commerciales répercutent cette hausse sur leurs crédits : les taux immobiliers et à la consommation augmentent.
C’est exactement ce qui s’est passé entre 2022 et 2024 en Europe, où les taux des crédits immobiliers ont plus que doublé en l’espace de deux ans.
Mais cette hausse des taux profite aux investisseurs sur le marché obligataire. Les obligations sont des titres de dette émis par des États ou des entreprises : en achetant une obligation, tu leur prêtes de l’argent en échange d’un intérêt annuel. Quand les taux montent, les nouvelles obligations offrent des rendements plus élevés. Les investisseurs qui cherchent à contrer l’inflation peuvent donc y trouver un intérêt, même si le risque zéro n’existe pas non plus dans ce cas.
Comment ne pas se laisser dépasser par l’inflation ?
Il n’existe pas de solution universelle, et rien ne garantit de résultat. Mais comprendre les mécanismes de base t’aide à faire des choix plus éclairés.
Le premier point à retenir : de l’argent qui dort sans rendement perd de la valeur. Ce n’est pas neutre de laisser une somme importante sur un compte courant sur le long terme.
Certains placements peuvent permettre de limiter cet effet. Certains livrets bancaires offrent des taux qui compensent l’inflation.
D’autres placements comme la bourse ou l’or peuvent, sur le long terme et selon les périodes, offrir des rendements supérieurs à l’inflation, mais avec un risque à la clé. Il n’y a pas de garantie de performance.
Ce qui convient à une personne peut ne pas convenir à une autre, selon son horizon de temps, ses projets, sa tolérance au risque et sa situation financière. C’est pourquoi ces décisions méritent d’être réfléchies, et parfois accompagnées par un professionnel.
Ce qu’il faut retenir
L’inflation, c’est la hausse des prix dans le temps. Elle est causée par des déséquilibres entre offres et demandes, par des coûts de production qui augmentent, ou par une création de monnaie trop importante.
Elle se mesure via un panier de biens représentatifs, et un taux d’environ 2 % par an est considéré comme normal. En dehors de cette zone, les effets peuvent être significatifs, dans un sens comme dans l’autre.
Comprendre l’inflation, ce n’est pas juste une question de culture générale. C’est comprendre pourquoi l’argent que tu mets de côté aujourd’hui ne vaut pas la même chose dans dix ans et pourquoi ça vaut la peine d’y réfléchir.


