
Épargner, c’est bien. Le faire au meilleur taux, c’est mieux. Dans ce classement, tu découvriras les livrets bancaires sécurisés les plus rentables pour faire fructifier ton épargne sans risque. Et en bonus : une autre option que beaucoup oublient… alors qu’elle peut vraiment faire la différence.
1 – Livret Jeune de 1.7% à 4%
Le livret jeune est le livret bancaire le plus intéressant actuellement. Mais pour avoir ce titre, il présente quelques spécificités et conditions.
Éligibilité : avoir entre 12 et 25 ans.
Plafond : 1600€ (hors capitalisation des intérêts)
Taux : Le taux est librement fixé par la banque. Certaines banques proposent un rendement à 4% ! Le rendement minimum légal sera toujours égal à celui du livret A, actuellement à 1.7%.
Pour que ca soit vraiment le livret le plus intéressant il est donc important de se renseigner sur le taux de rémunération auprès de ta banque. Et tu peux éventuellement ouvrir un compte dans une nouvelle banque pour profiter du meilleur Livret Jeune.
Fiscalité : Rendement 100% net d’impôts.
2 – Livret d’Épargne populaire (LEP) à 2.5%
Si tu n’es pas éligible au Livret Jeune ou que tu l’as rempli alors tourne toi vers le LEP si possible. Le LEP, 2eme livret le plus rentable, est un livret d’épargne à destination des contribuables aux revenus modestes.
Éligibilité : revenu annuel maximum de 22 823€ pour une personne seule. Le plafond de revenus peut augmenter selon le quotient familial.
Plafond : 10 000€ (hors capitalisation des intérêts)
Taux : 2.5% depuis le 1er février 2026.
Fiscalité : Rendement 100% net d’impôts.
Limité à 2 LEP par foyer fiscal. Attention si des membres de ta famille / ton foyer fiscal en possèdent déjà.
Son plafond de 10 000€ et ses intérêts élevés en font le placement idéal pour ton épargne de sécurité.
3 – Livret A à 1.7%
A la 3eme place, c’est le livret bancaire le plus connu. Le classique. Si tu n’es pas éligible au LEP et Livret Jeune alors c’est le Livret A qu’il te faut. Il est moins rémunérateur mais plus souple sur les critères.
Éligibilité : tout le monde peut en ouvrir un.
Plafond : 22 950€ (hors capitalisation des intérêts)
Taux : 1.7% depuis le 1er août 2026.
Fiscalité : Rendement 100% net d’impôts.
Comment fonctionne le Livret A ? L’argent des épargnants est collecté via la caisse des dépôts et sert notamment à financer, sous forme de prêts, le logement social et les infrastructures publiques locales.
4 – Livret Développement Durable et Solidaire (LDDS) à 1.7%
Le LDDS est lui bien moins connu, pourtant il présente quasiment les mêmes avantages que le Livret A. Cependant, le LDDS permet, lui, de financer la transition énergétique et partiellement les PME.
Éligibilité : tout le monde peut en ouvrir un.
Plafond : 12 000€ (hors capitalisation des intérêts)
Taux : 1.7% depuis le 1er août 2026.
Fiscalité : Rendement 100% net d’impôts.
5 – Les livrets boostés à 1.37%

Un livret boosté est un livret d’épargne bancaire qui propose un taux de rémunération temporairement plus élevé que la normale, généralement pour attirer de nouveaux clients. Chaque banque peut proposer des livrets boostés différents.
Éligibilité : tout le monde peut en ouvrir un. Parfois réservé aux nouveaux clients.
Plafond : De plusieurs dizaines de milliers d’euros à plusieurs millions.
Taux : 2% Brut en moyenne. Certaines banques proposent 2% à 5% brut pendant plusieurs mois puis un taux nettement moins intéressant ensuite, pouvant tomber à 1.6% jusqu’à 0.5% brut.
Fiscalité : 31.4% de taxes sur les intérêts générés. Ces gains sont soumis à l’impôt sur le revenu (12.8%) et aux prélèvements sociaux (18.6%).
Mais le montant lié à l’impôt sur le revenu peut varier si tu optes pour le barème progressif de l’impôt sur le revenu. Le barème progressif est plus intéressant si ton TMI (Taux marginal d’imposition) est de 0% ou 11%.
Avec la fiscalité appliquée à 31.4% le taux moyen brut à 2% devient 1.37% net.
6 – Plan Épargne Logement (PEL) à 1.23%
Un PEL est un compte dédié au financement d’un futur projet immobilier. Il permet d’obtenir un prêt épargne logement pour financer ce projet. Il est à 1.75% mais 5eme du classement ? Voyons pourquoi :
Éligibilité : tout le monde peut en ouvrir un.
Plafond : 61 200€ (hors capitalisation des intérêts)
Taux : 1.75% (brut) pour les PEL ouverts à partir du 1er janvier 2025
Fiscalité : 30% de taxes sur les intérêts générés. Ces gains sont soumis à l’impôt sur le revenu (12.8%) et aux prélèvements sociaux (17.2%). La hausse de la CSG comprise dans le PLFSS 2026 ne concerne pas le PEL.
Mais le montant lié à l’impôt sur le revenu peut varier si tu optes pour le barème progressif de l’impôt sur le revenu. Le barème progressif est plus intéressant si ton TMI (Taux marginal d’imposition) est de 0% ou 11%.
Avec la fiscalité appliquée à 31.4% le taux brut à 1.75% devient 1.2% net.
Versement : minimum 225€ à l’ouverture puis minimum 540€ par an.
Disponibilité des fonds : après 4 ans. Mais si l’argent est retiré avant, cela clôture le PEL.
C’est le 5ème livret le plus rentable et pourtant à éviter. Le seul avantage qu’il permet est un taux d’emprunt “avantageux” sur les Prêts Épargne Logement. Cependant entre 2003 et 2023 le taux d’emprunt du PEL n’a été plus intéressant qu’un crédit immobilier classique qu’à 2 périodes : en 2003 et de 2007 à 2010.
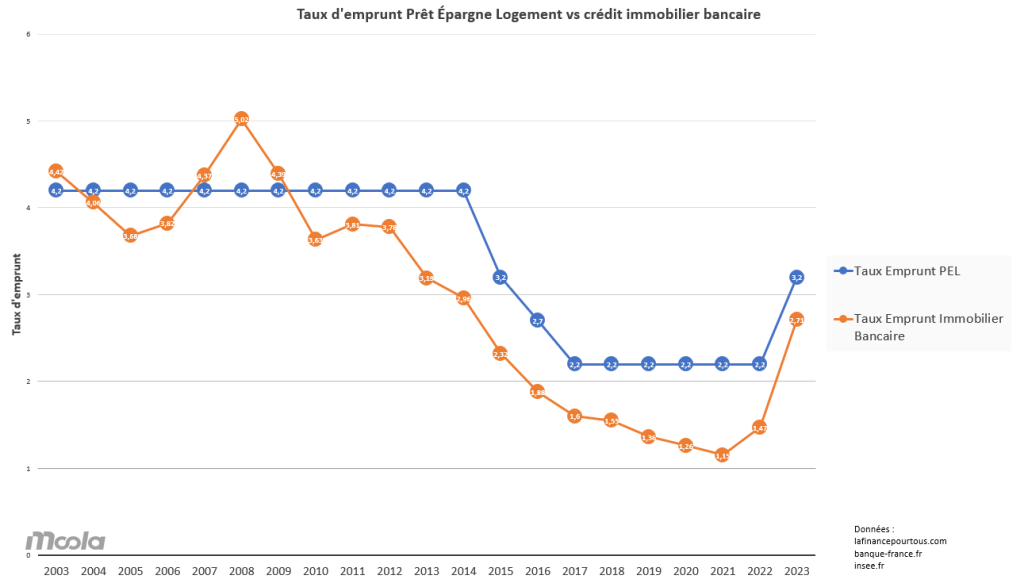
On ajoute à ça, le faible taux de rémunération et la fiscalité qui s’y applique, les contraintes de versement, le temps de blocage… Cela n’en fait pas du tout un bon placement.
Le seul avantage qu’il présente est son plafond élevé de 61 200€.
7 – Compte Épargne Logement (CEL) à 1.05%
Le CEL est la version plus souple mais moins rentable du PEL. Comme le PEL, il est destiné à financer un futur projet immobilier et permet d’obtenir un prêt épargne logement. Sa flexibilité a un coût : son rendement est inférieur.
Éligibilité : tout le monde peut en ouvrir un.
Plafond : 15 300€ (hors capitalisation des intérêts)
Taux : 1.5% (brut)
Fiscalité : 31.4% de taxes sur les intérêts générés. Ces gains sont soumis à l’impôt sur le revenu (12.8%) et aux prélèvements sociaux (18.6%).
Comme pour le PEL, le montant lié à l’impôt sur le revenu peut varier si tu optes pour le barème progressif. Le barème progressif est plus intéressant si ton TMI (Taux marginal d’imposition) est de 0% ou 11%.
Avec la fiscalité appliquée à 30%, le taux brut de 1.5% devient 1.03% net.
Versement : minimum 300€ à l’ouverture. Versements ensuite libres, sans obligation annuelle.
Disponibilité des fonds : totale. L’argent reste disponible à tout moment sans pénalité ni clôture du compte.
Le CEL se positionne comme un livret de transition : plus flexible qu’un PEL, mais moins performant que les livrets réglementés comme le Livret A ou le LDDS.
Mais comme pour le PEL, les prêts épargnes logements sont très rarement plus avantageux qu’un crédit immobilier classique. D’autant plus que la rémunération est ridiculement basse, c’est tout gagnant de ne pas ouvrir de CEL.
8 – Compte sur Livret (CSL) à 0.34%
A la différence des précédents livrets, le compte sur livret (ou livret d’épargne bancaire) n’est pas un livret d’épargne règlementé. Chaque banque décide des spécificités. Il n’en reste pas moins sécurisé et sans risque.
Éligibilité : tout le monde peut en ouvrir un.
Plafond : Pas de plafond légal. Cela peut dépend de la banque lors de l’ouverture du CSL.
Taux : Librement fixé par la banque, souvent plus faible que le Livret A. On trouve par exemple des CSL à 0.3% ou 0.5% brut.
Fiscalité : 31.4% de taxes sur les intérêts générés. Ces gains sont soumis à l’impôt sur le revenu (12.8%) (catégorie des revenus de capitaux mobiliers) et aux prélèvements sociaux (18.6%).
Pour un taux brut à 0.5% et une fiscalité de 30% le rendement net s’élève à 0.34%
Son très faible taux de rémunération ainsi que sa fiscalité en fait l’un des pires placements sécurisés possible pour ton argent.
9 – Bonus – Fonds euro en assurance vie à 1.82%
Le fond euro est un support d’investissement au sein d’un contrat d’assurance vie. Ce n’est pas un livret bancaire mais il apporte une sécurité similaire avec un niveau de risque quasi nul. Les fonds sont garantis à hauteur de 70 000€ par l’assureur et non par l’État. Contrairement aux unités de compte, il n’est pas exposé aux marchés financiers et le capital investi est garanti, impossible d’être en négatif.
Éligibilité : tout le monde peut ouvrir une assurance vie.
Plafond : aucun plafond de versement.
Taux : 2.6% (brut) en moyenne en 2024. Chaque année, c’est l’assureur qui définit le taux de rémunération pour les 12 prochains mois.
Fiscalité : 30% de taxes sur les intérêts générés avant les 8 ans d’ancienneté de ton assurance vie. Ces gains sont soumis à l’impôt sur le revenu (12.8%) et aux prélèvements sociaux (17.2%). La hausse de la CSG comprise dans le PLFSS 2026 ne concerne pas l’assurance vie.
Au delà de 8 ans, seuls les prélèvements sociaux s’appliquent dans la limite d’un abattement de 4600€/an pour une personne seule. Mais si tu dépasse cet abattement, c’est le prélèvement forfaitaire non libératoire de 7,5 % qui s’ajoute aux prélèvements sociaux (17.2%). Soit 24.7%.
Mais le montant lié à l’impôt sur le revenu peut varier si tu optes pour le barème progressif de l’impôt sur le revenu. Le barème progressif est plus intéressant si ton TMI (Taux marginal d’imposition) est de 0% ou 11%.
Avec la fiscalité appliquée à 30% le taux brut à 2.6% devient 1.82% net.
La fiscalité de l’assurance vie est un sujet complexe. Prend le temps de tout comprendre avant d’y placer ton argent.
Versement : libre, selon les conditions du contrat. Aucun minimum légal après l’ouverture.
Disponibilité des fonds : à tout moment via des rachats partiels ou totaux. Pas de pénalité légale, mais des délais propres à l’assureur. Ces délais peuvent varier entre 3 et 10 jours selon l’assureur.
Fais également attention aux frais ! Des frais élevés ou déguisés te feront perdre du rendement.
L’indisponibilité immédiate n’en fait pas un bon placement pour une épargne d’urgence mais peut être intéressante pour une épargne plus long terme.


