
Tu regardes ton compte en banque et tu te demandes où est passé ton salaire ? Entre le loyer, les courses et les sorties imprévues, difficile de s’y retrouver. Et si je te disais qu’avec une astuce simple, tu pourrais épargner 200€ de plus chaque mois sans te priver ?
Déjà c’est quoi un budget perso (et pourquoi c’est indispensable)
Un budget c’est une prévision de tes dépenses, une feuille de route pour ton argent. L’objectif est de savoir où va ton argent pour mieux le gérer. Ca t’aidera à épargner et éviter les découverts.
👉 Si tu veux en savoir plus sur l’importance de faire budget, j’ai écrit un article complet sur pourquoi c’est indispensable.
3 étapes simples pour créer ton budget
1 – Analyse de ta situation
Identifie tous tes revenus (salaires, primes, bourses étudiantes, aides, ventes de biens)
Fais la liste de tes dépenses mensuelles, elles peuvent être fixes, courantes ou occasionnelles. (Loyer, transports, factures d’énergies, abonnements, sorties, cadeaux…)
- Les dépenses fixes : tu es prélevé tous les mois du même montant. (Ex: Loyer, mutuelle, abonnements…)
- Les dépenses courantes : c’est une dépense du quotidien qui est variable et régulière. (Ex: courses, essence…)
- Les dépenses occasionnelles : ça peut être rare ou imprévu (Ex: cadeau, réparation, voyage)

2 – Catégorises tes dépenses
On peut classer les dépenses dans 3 catégories :
- Besoins. Ces dépenses sont obligatoires.
- Envies. Dépense non indispensables, mais on se fait plaisir aussi. C’est important de ne pas trop se restreindre.
- Superflu. Tu peux clairement arrêter ces dépenses qui te sont inutiles.
Exemples :
- Loyer ? Tu as forcément besoin d’un toit → Besoins
- Abonnement transports ? Impératif pour se déplacer, aller au travail → Besoins
- Netflix ? Un film le soir c’est toujours cool, mais pas indispensable→ Envies
- Abonnements non utilisés ? Des services que tu n’utilises plus mais que tu payes toujours→ Superflu
3- Visualise ton budget simplement
Créer un tableau de ton budget. A la main ou avec un tableur, comme tu préfères.
Après avoir triés tes différentes dépenses selon leur utilité et leur récurrence, ton tableau te permettra d’avoir une vision claire sur ton argent. Perso je te suggère aussi de faire ton budget idéal à coté de ton budget réel, tu pourras adapter tes dépenses au mieux pour atteindre tes objectifs. Et si tu gères Excel tu peux aussi faire un graphique pour avoir une vue d’ensemble.
Pas envie de te casser la tête ? Il existe aussi des outils simples qui t’aident à créer et suivre ton budget sans effort. 👇
Les outils essentiels pour gérer son budget
- Ton appli bancaire : Elle propose déjà quelques données et des graphiques sur tes dépenses mais pas d’analyse poussée.
- Les applis de budget : Bankin’, Finary, Linxo… il en existe plusieurs. Elles automatisent pour toi l’analyse et le suivi de ton budget. Tu peux directement les lier à ton compte bancaire pour te créer un budget sans effort.
- Les templates Excel / Google Sheet : Souvent mis de cotés, ils sont bien plus complets que les applis. Avec ça tu as une vraie vision à 360° sur tout ton argent et le financement de tes projets. Mais attention, ca demande un minimum de rigueur pour remplir les tableaux et les mettre à jour de temps en temps.
- Papier crayon, à l’ancienne. Une méthode simple, rapide et visuelle, surtout si tu débutes ou que tu as peu de dépenses à suivre. Minimaliste, mais efficace.
La méthode 50/30/20
La méthode « 50/30/20 » a été crée en 2005 par une sénatrice américaine dans un guide pratique de gestion budgétaire. C’est une des méthode de budget les plus connues et efficaces. Elle consiste à allouer 50% de ses revenus aux dépenses essentielles, 30% aux sorties et loisirs et 20% en épargne / investissements.

Mais attention, cette méthode ne peut pas convenir à tout le monde, en particulier aux petits revenus. Le 50/30/20 n’est pas une règle officielle, tu peux adapter cette méthode à tes dépenses.
Si tes dépenses essentielles représentent 60% de tes revenus, tu peux ajuster avec 30% loisirs et 10% épargne. Ou l’inverse si tu préfères mettre de coté. Pense tout de même à constituer une épargne de précaution en priorité.
Au contraire pour un haut revenu, les dépenses essentielles seront souvent inférieures à 50% du revenus.
L’idée est surtout de comprendre tes habitudes de consommation et pouvoir ajuster tes dépenses si tu juges que certaines sont trop élevées.
🤔 Le savais-tu ?
Selon la Fédération Bancaire Française, les français épargnent environ 18% de leur revenu, contre 20.2% en Allemagne et 13.4% en Espagne. Les italiens quant à eux n’épargnent que 11.2%.

Priorité à ton épargne
L’une des erreurs les plus fréquentes, c’est d’attendre la fin du mois pour épargner ce qui reste. Sauf que souvent il ne reste plus grand chose.
Quand ton salaire tombe, tu as l’impression d’avoir “plein d’argent”. C’est ce qu’on appelle l’illusion de richesse. Ce biais, étudié par le prix Nobel d’économie Richard Thaler, te pousse à dépenser impulsivement en début de mois, simplement parce que le compte est plein. Résultat : tu consommes plus, sans réel besoin.
La solution ? L’astuce dont je te parlais en introduction : Tu dois épargner dès le début du mois quand ton revenu arrive.
Une fois que tu as fait le compte sur tes dépenses moyennes, tu as calculé ce qu’il resterait à la fin du mois. Et c’est là qu’il faut agir. Tu programmes un virement automatique vers ton compte épargne. Que ca soit 50€ ou 200€ l’important est d’être régulier.
En automatisant, tu évites de te reposer sur ta volonté ou ton impulsivité, et tu construis ton épargne sans même y penser. Tu ne subiras plus ton épargne, tu la maitrisera.
Maintenant tu sais quoi faire dès que ton prochain salaire tombe 😉

Les enveloppes de cash, bonne ou mauvaise idée ?
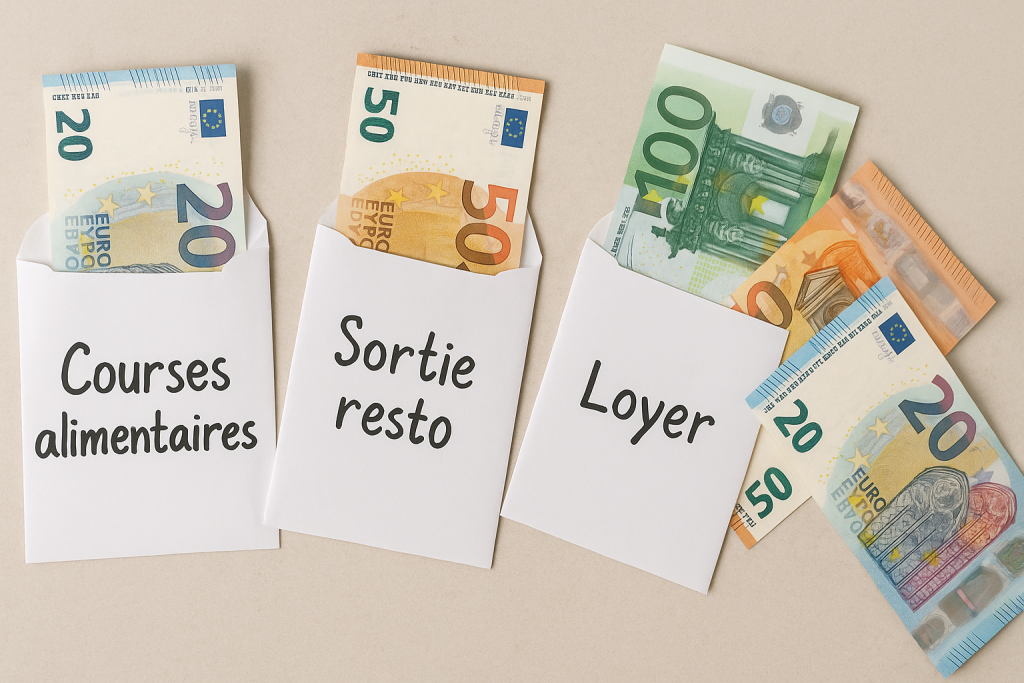
Aussi appelé cash stuffing, cette méthode consiste à retirer tout ou une partie de son salaire en espèces pour faire des enveloppes de budget pour chaque dépense.
Quels avantages ? ✅
- Prise de conscience de tes dépenses quotidiennes. L’action de donner ton billet sera beaucoup moins facile à accepter qu’un sans contact avec ta carte bancaire.
- Des limites fixes. Avec du cash, impossible d’être à découvert. Quand l’enveloppe est vide, tu ne dépenses plus.
- Simplicité pour suivre. Pas besoin d’outils ou de tableur, c’est la méthode la plus simple à mettre en place
Et les inconvénients ? ❌
- Quasi impossible de payer ton loyer, tes assurances ou les différents abonnements sur internet. Certains commerçants refusent aussi le liquide. Il te faudra forcément une réserve sur ton compte bancaire.
- Tu n’as aucune trace automatique de tes dépenses. Il faut conserver les tickets de paiement. Cela demande d’être assidu et organisé, tout est calculé au préalable et il faut s’y tenir.
- Risque de vol ou de perte. Il faut être prudent en manipulant ton cash, il n’y a pas autant de sécurité qu’avec ta carte bancaire.
- Ton plafond de retrait en espèce. Tu peux vite être limité selon ton offre bancaire et subir des frais.
- La petite monnaie. J’espère que ton portefeuille est assez grand pour accueillir les petites pièces rouges.
Mon avis sur cette méthode
Elle peut être intéressante les premiers mois, pour bien prendre conscience de ses dépenses si on a du mal à respecter un budget. C’est aussi pertinent pour se fixer des objectifs, on concrétise son épargne.
Mais je trouve qu’elle présente plus d’inconvénients que d’avantages. Il faut combiner la carte pour les achats en ligne et les prélèvements. Cela demande de beaucoup plus d’organisation pour les retraits, la gestion et face au risque de perte et de vol. C’est une charge mentale supplémentaire.
Garder son épargne en cash ne permet pas non plus de profiter des rendements des différents livrets (LEP, Livret A, LDDS…).
Si je repartais de zéro, je pense que j’essayerai pendant quelques semaines car c’est ludique et ça permet d’ouvrir les yeux. Mais pour le long terme j’opterai pour une appli de budget tout automatisé car ça demande largement moins d’organisation.
5 erreurs à éviter
1. Vivre au dessus de tes moyens : Dépenser plus que ce que tu gagnes, même par petites habitudes, ça finit par peser lourd. Soit rationnel et consomme selon ton niveau de vie.
2. Trop se restreindre : Épargner c’est cool mais il faut vivre et aussi se faire plaisir. Faire un budget ne doit pas être une contrainte. Ne fais pas un budget trop rigide.
3. Ne pas se fixer d’objectifs : A quoi bon être carré dans tes finances si tu ne sais pas pourquoi tu le fais ? Fixe toi des objectifs pour tes futurs projets. Voyage ? Apport pour emprunt ? Liberté financière ?
4. Ignorer les petites dépenses : 2€ par ci, un café par là. Ces petites dépenses irrégulières du quotidien ne sont pas à négliger. Pense bien à les inclure dans ton budget.
5. Ne pas adapter ton budget aux changements de vie : Ton budget est évolutif, il change avec ta situation (Salaire, logement, couple, bébé etc.)

Tenir ton budget sur le long terme
- Ton budget doit devenir une habitude, pas l’effort du dimanche pour faire les comptes. Avec ce que tu as appris ici tu es capable de choisir les outils et les méthodes qui te conviennent le mieux pour tenir ton budget dans la durée.
- Automatise au maximum. Décharge toi de tout ce qui peut se faire automatiquement. Programme tes virements à l’arrivée de ton revenu. Mets en place des notifications pour des dépenses importantes.
- Fais des bilans régulier. Revois de temps en temps ton budget pour rester réaliste, rappelle toi qu’il évolue.
- Trouve ton “pourquoi”, ce qui te motive vraiment à faire un budget et améliorer tes finances. Matérialise ton objectif, écris le, imprime une image, mets le en fond d’écran…
Exemple de budget avec 1900€
Suggestion de budget pour un jeune vivant seul en ville (hors Paris) avec un revenu de 1900€.
Pour ce budget, on va s’inspirer de la méthode 50/30/20 mais qu’on va adapter à la réalité des jeunes actifs. 50% en besoin essentiels n’est malheureusement plus réaliste. On part donc avec un budget 60/25/15.
Répartition avec 60/25/15
- 60% pour les besoins essentiels → 1140€
- 25% pour les envies/plaisirs → 475€
- 15% pour l’épargne diversifiée → 285€
🧾 Besoins essentiels – 1140 €
| Dépense | Montant | Exemples |
|---|---|---|
| Loyer + charges | 700 € | Studio/T2 en ville moyenne ou colocation en grande ville |
| Courses alimentaires | 220 € | En cuisinant maison (les plats tout préparés coutent plus chers) |
| Assurances | 110€ | Mutuelle + assurance habitation & véhicule |
| Transports | 80€ | Abonnement transports ou carburant |
| Téléphonie + Internet | 30 € | Forfait mobile et box |
🎉 Envies / plaisirs – 475 €
| Dépense | Montant | Exemples |
|---|---|---|
| Sorties / restos / cafés | 190€ | 3 à 4 restos, quelques verres |
| Shopping | 90 € | Vêtements, jeux vidéos, livres |
| Loisirs / activités / sport | 115 € | Cinéma, salle de sport, jeux, concerts |
| Abonnements (Netflix, Spotify, etc.) | 30 € | Streaming et musique |
| Soins beauté | 50€ | Produit de beauté, barber shop … |
💰 Épargne & investissements – 285 €
| Objectif | Montant | Détail |
|---|---|---|
| Épargne de sécurité | 100 € | 3 à 6 mois de dépenses (4845 à 9690€) |
| Projets (achat, voyage, etc.) | 85 € | Objectifs à moyen terme |
| Investissements long terme | 100 € | Bourse, crypto … |

Dans cet exemple, le budget est plutôt orienté sorties & plaisirs, si jamais tu préfères épargner davantage tu peux tout à fait adapter ce budget.
Les méthodes 50/30/20 ou 60/25/15 ne sont pas des règles officielles mais des idées de budget parmi d’autre pour t’aider à organiser tes dépenses. Ta situation est certainement différente, tu dois adapter ton budget à ton mode de vie pour remplir au mieux tes objectifs.
💡 Précision sur l’épargne de sécurité :
Bien que l’épargne de précaution soit importante, si tu trouves ces montants trop élevés ou compliqué à atteindre, tu peux réduire cette réserve en limitant tes dépenses plaisirs lors des coups durs.

Exemple si tu dois piocher dans l’épargne de sécurité :
En limitant tes sorties, tes dépenses plaisirs passent de 475 € à 200 €. Donc tes dépenses totales baissent à 1340 €. C’est 825€ en moins sur 3 mois et 1650€ sur 6 mois. Donc ton épargne de sécurité est moins compliquée à atteindre.
Mais en cas de coup dur, il faudra adapter ton train de vie en conséquence et être rigoureux.
Si veux savoir comment faire, où placer et éviter les erreurs, j’ai écrit le guide complet de l’épargne de précaution.


