
Un imprévu peut coûter cher. Une épargne de précaution bien construite te protège et te rend plus libre au quotidien. Découvre comment la mettre en place, même avec un petit salaire.
Qu’est-ce que l’épargne de précaution ?
L’épargne de précaution, c’est une somme d’argent que tu mets de côté uniquement pour faire face aux imprévus de la vie. Une réserve que tu touches seulement en cas de vraie urgence.
Tu l’entendras aussi appelée « fonds d’urgence » ou « matelas de sécurité ». Le principe reste identique : avoir de l’argent disponible immédiatement quand tu en as besoin.
Pourquoi c’est indispensable ?
Les imprévus arrivent plus souvent qu’on ne le pense. Réparation de voiture à 800€, téléphone qui lâche, frais de santé non remboursés, période de chômage partiel… Près d’un tiers des Français a fait face à un imprévu financier en 2020, selon une étude Cofidis. Alors ça peut aussi t’arriver.
Quand tu débutes dans la vie active, tu es particulièrement exposé. Tu as moins d’ancienneté au travail, souvent un CDI récent, peut être pas de patrimoine familial sur lequel compter. Un imprévu peut te mettre dans le rouge pendant des mois.

L’épargne de précaution te donne trois avantages concrets :
1. Tu évites l’effet domino
Sans épargne de sécurité, un imprévu de 500€ devient un découvert bancaire, puis des frais bancaires, puis des difficultés à payer tes autres charges. Tu entres dans un cercle vicieux qui peut durer longtemps.
2. Tu gagnes en liberté professionnelle
Avec 3 mois de charges de côté, tu peux négocier ton salaire sereinement, refuser un poste toxique, ou même démissionner si nécessaire. Sans épargne, il est possible que tu acceptes n’importe quoi par peur du manque.
3. Tu dors tranquille
Moins de stress à chaque facture imprévue. Tu sais que tu as de la réserve au cas où. L’épargne de précaution, c’est de la sérénité.
Dans ta stratégie financière, c’est la première étape avant tout le reste. Sans épargne de précaution, impossible d’investir sereinement ou de prendre des décisions financières réfléchies.
Quand (et quand ne pas) l’utiliser ?
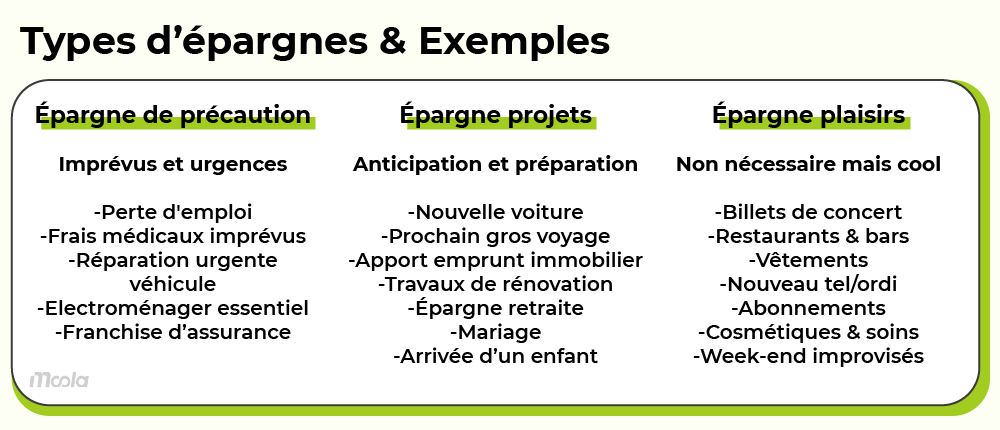
L’épargne de précaution n’est pas une tirelire dans laquelle tu pioches dès que tu as envie de quelque chose. Elle a un seul objectif : te sortir d’une situation d’urgence que tu n’as pas choisie.
✅ Situations où tu peux l’utiliser :
- Perte d’emploi ou baisse importante de revenus
- Frais médicaux urgents non remboursés
- Réparation indispensable (voiture pour aller au travail, chaudière en panne)
- Accident ou événement imprévu qui impacte ton budget
❌ Situations où tu ne dois pas l’utiliser :
- Vacances en Thaïlande
- Soldes sur tes marques préférées
- Sortie resto ou weekend entre amis
Le test simple pour savoir si c’est légitime : « Est-ce que ça peut attendre 3 mois ? » Si la réponse est oui, ce n’est pas une urgence.
Pourquoi c’est important ? Parce que chaque euro a sa destination.
Si tu mélanges tout, tu utiliseras ton épargne d’urgence pour tes envies et tu te retrouveras les mains vides le jour où tu en auras vraiment besoin.
Résultat ? Tu seras obligé de t’endetter ou de demander de l’aide à tes proches quand l’imprévu arrivera.
Pourquoi tu ne commences jamais ?
On a tous de bonnes raisons de reporter l’épargne de précaution au mois suivant. Le problème, c’est que le mois suivant, on trouve encore une nouvelle excuse. Voici les plus fréquentes et comment les dépasser :
- « J’ai pas assez de revenus pour épargner » Tu penses qu’il faut gagner 3000€ par mois pour commencer ? Faux. Même avec 1500€ nets, mettre 20€ de côté chaque mois te fait une réserve de 240€ en un an. C’est déjà suffisant pour éviter un découvert en cas de petit imprévu. Le plus important n’est pas le montant, c’est de prendre l’habitude. Créer un budget personnel pourra aussi t’aider à prioriser tes dépenses et augmenter ton épargne de précaution.
- « Je commence le mois prochain » Le mois prochain, tu auras exactement les mêmes charges qu’aujourd’hui et peut être des nouvelles dépenses imprévues. Il n’y aura jamais de « bon moment » pour commencer. Le plus tôt est le mieux.
- « J’ai envie de profiter maintenant, je suis jeune » Personne ne te demande de te priver. Garde ton budget sorties et tes plaisirs, mais épargne aussi. 50€ par mois d’épargne de précaution, c’est moins qu’un abonnement Netflix + Spotify. Tu ne vas pas arrêter de vivre pour 50€. Et quand tu auras déjà 1000€ de côté, tu profiteras encore mieux parce que tu n’auras plus peur de chaque dépense imprévue.
- « Les galères financières, ça n’arrive qu’aux autres » Pourtant, 29% des Français ont vécu un imprévu financier en 2020. Les jeunes de moins de 35 ans sont même les plus touchés. Tu n’es pas à l’abri parce que tu es prudent ou chanceux. Les imprévus, par définition, arrivent quand on ne s’y attend pas.
Le mindset qui change tout
Il ne faut pas voir l’épargne comme de l’argent perdu. C’est un salaire que tu te verses à toi-même. Chaque mois, tu payes ton propriétaire, ton assureur, ton opérateur … Pourquoi ne pas te payer toi aussi ? Tu es ton investissement le plus rentable.
Combien mettre de côté ?
La règle de base (et comment l’adapter)
Le principe général : épargner l’équivalent de 3 à 6 mois de tes dépenses courantes. Si tu dépenses 1300€ par mois, il te faut entre 3900€ et 7800€ de réserve. Ces montants peuvent paraître énormes, mais tu peux les ajuster intelligemment.

L’astuce pour réduire le montant nécessaire
Tu peux diminuer ton épargne de précaution en acceptant de serrer la ceinture temporairement le jour où tu perds tes revenus.
Exemple concret : Tes dépenses en temps normal : 1300€/mois. Mais tu subis une perte de revenus pour les 3 prochains mois :
- Scénario 1 : Tu gardes ton train de vie → épargne nécessaire : 3900€ (3 × 1300€)
- Scénario 2 : Tu supprimes temporairement quelques sorties et abonnements non essentiels pour vivre avec 1000€/mois → épargne nécessaire : 3000€ (3 × 1000€)
Tu continues à vivre normalement avec tes 1300€ tant que tout va bien. Tu ne réduis à 1000€ qu’en cas de perte de revenus. Ca fait déjà 900€ de moins à épargner.
Adapte selon ta situation
Étudiant/stagiaire : 500€ minimum
Tes dépenses sont faibles. 500€ suffisent pour les imprévus classiques : ordinateur en panne, perte d’un petit boulot.
Premier CDI : 1 mois de charges puis évoluer
Commence par un mois de dépenses essentielles, puis augmente progressivement vers 3 mois.
Freelance/intérim : 6 mois minimum
Tes revenus sont imprévisibles. Entre deux missions, tu peux rester des semaines sans rentrée d’argent.
En couple/famille : ajuster selon la stabilité
Si ton/ta conjoint(e) a des revenus stables, 3-4 mois peuvent suffire. Avec des emplois précaires ou des enfants, montez à 6 mois.
Calcul tes dépenses
Pour connaitre le montant nécessaire à ton épargne de précaution il est important de savoir combien tu dépenses chaque mois. Pour ça il te faut créer un budget personnel. Il te permettra d’avoir une vision claire sur tes sorties d’argent et de pouvoir calculer combien mettre de coté chaque mois.

Comment constituer ton épargne de précaution ?
Commence petit mais commence maintenant
N’attend pas d’avoir « assez » pour commencer. Même 50€ par mois, c’est déjà 600€ en un an. Et surtout, c’est prendre l’habitude d’épargner.
Automatise ton épargne
La règle d’or : se payer en premier. Dès que ton salaire tombe, programme un virement automatique vers ton Livret d’épargne. Pas à la fin du mois quand il « reste » de l’argent. Une fois ton virement programmé à chaque début de mois tu as déjà fait 90% de la démarche. Tu peux ensuite augmenter la somme que tu verses chaque mois si tu en es capable.
Utilise les revenus “extras” intelligemment
Prime, 13e mois, remboursement d’impôts… Tu n’avais pas prévu de les recevoir, tu peux donc t’en passer et ajouter en partie cet argent à ton épargne de sécurité. Cette stratégie accélère ta progression sans impacter ton budget mensuel.
Où placer ton épargne de précaution ?
Ton épargne de précaution doit respecter deux règles absolues : sécurité totale et disponibilité immédiate. Tu dois pouvoir récupérer ton argent dans l’heure qui suit, sans risquer de perdre un centime.
Oublie donc tout placement qui fluctue (actions, crypto, métaux précieux) ou qui bloque ton argent (PEL, assurance-vie avec pénalités, PER).
Les placements que je recommande
- Livret A : 1.7% actuellement, ton capital est garanti et disponible à tout moment. Plafond 22 950€
- LDDS : 1.7%, même taux que le Livret A, même principe. Plafond 12 000€
- Livret Jeune : Il faut avoir 25 ans maximum. Le taux est déterminé par chaque banque mais ne peut pas être inférieur à celui du Livret A. Plafond 1 600€
- LEP : 2.5% si tu es éligible, c’est le plus rentable avec un plafond de 10 000€. C’est le livret que j’utilise. Attention si tu vis chez tes parents, on ne peut avoir que deux LEP par foyer fiscal.
Tableau d’éligibilité au LEP :
| Nombre de parts de quotient familial | Plafond de revenus |
|---|---|
| 1 | 23 028 € |
| 1.25 | 26 103 € |
| 1.5 | 29 177 € |
| 1.75 | 32 252 € |
| 2 | 35 326 € |
| 2.25 | 38 401 € |
| 2.5 | 41 475 € |
| 2.75 | 44 550 € |
| 3 | 47 624 € |
Tableau – LEP éligibilité 2025 – Plafond de revenus selon la situation familiale – Métropole Source : service-public.gouv.fr
Ces livrets sont défiscalisés et sans frais. En les cumulant, tu peux facilement loger plusieurs milliers d’euros. Ce qui suffira amplement pour ton épargne de sécurité.
Les placements à éviter absolument
PEA, actions, crypto : trop risqués et volatils pour une épargne de sécurité. Tu pourrais avoir besoin de ton argent le jour où les marchés chutent. Ce sont des investissements, donc il y a aussi un risque de perte en capital. Ce n’est pas du tout adapté à une épargne de sécurité.
Assurance-vie : fiscalité pénalisante sur les retraits pendant les 8 premières années. Tu peux réserver cette enveloppe pour tes projets à long terme ou pour de l’investissement.
Compte courant : ton argent ne rapporte rien et tu risques de le dépenser par facilité.
Mes recommandations selon ton profil
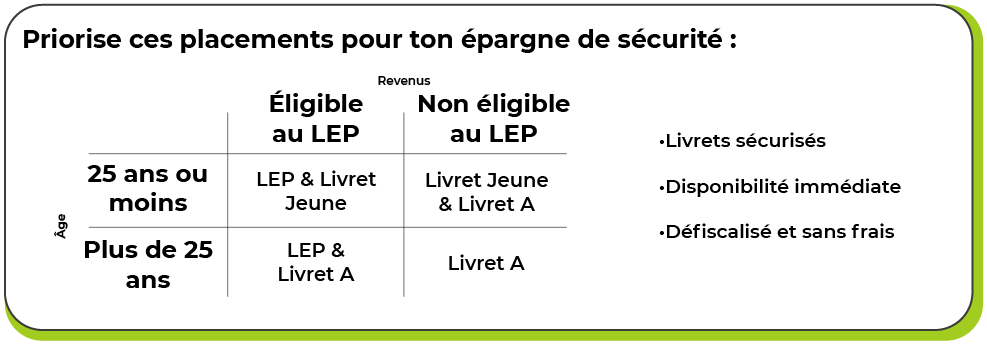
• Si tu as moins de 25 ans et que tu gagnes moins de 23 028€ par an :
Priorise le Livret Jeune si le taux proposé par ta banque est supérieur à celui du LEP. Sinon tu peux aussi changer de banque pour avoir un meilleur taux. Si tu remplis ton Livret Jeune ou que le taux est inférieur, ouvre un LEP.
• Si tu as moins de 25 ans et que tu gagnes plus de 23 028€ par an :
Priorise le Livret Jeune si le taux proposé par ta banque est supérieur à celui du Livret A. Sinon tu peux aussi changer de banque pour avoir un meilleur taux. Si tu remplis ton Livret Jeune, passe ensuite au Livret A ou LDDS. Tu n’es pas éligible au LEP
• Si tu as plus de 25 ans et que tu gagnes moins de 23 028€ par an :
Priorise le LEP. Si tu remplis ce livret, passe ensuite au Livret A ou LDDS. Tu n’es pas éligible au Livret Jeune.
• Si tu as plus de 25 ans et que tu gagnes plus de 23 028€ par an :
Tu as le choix entre Livret A ou LDDS. Tu n’es pas éligible au LEP ni au Livret Jeune
Comment reconstituer ton épargne après l’avoir utilisée ?
Tu as utilisé ton épargne de précaution pour faire face à un imprévu . Parfait, elle a joué son rôle. Maintenant, reconstituer cette réserve devient ta priorité numéro 1 avant tout autre projet d’épargne ou d’investissement.
Pourquoi ? Parce que les imprévus arrivent par définition quand on ne s’y attend pas. Ca peut être dans six mois comme dans une semaine.
Doubler l’effort temporairement
Pendant 6 mois maximum, double ton effort d’épargne habituel pour reconstituer rapidement ta réserve.
Exemple : tu épargnais 150€/mois avant l’imprévu. Pendant la reconstitution, passe à 300€/mois. Serre toi la ceinture temporairement sur les sorties et achats non essentiels.
Cette approche est plus efficace que de reprendre ton rythme normal, qui prendrait des années à combler le trou.
Tu n’as pas « perdu » d’argent
Beaucoup de gens se découragent après avoir utilisé leur épargne de précaution. Ils ont l’impression de repartir de zéro, d’avoir « perdu » des mois d’efforts.
Faux. Tu n’as pas perdu d’argent, tu l’as utilisé exactement comme prévu. Ton épargne de précaution a parfaitement fonctionné. Tu as évité de t’endetter, de demander de l’aide ou de piocher dans ton épargne de projets.
Automatise la reconstitution
Remets immédiatement en place ton virement automatique, même si tu commences par un petit montant. L’important est de reprendre l’habitude dès le mois suivant l’utilisation.
Ne pas attendre que ta situation se « stabilise » ou que tu aies « plus de marge ». C’est le piège classique qui fait que certaines personnes n’ont jamais d’épargne de précaution.
Evidemment, remet ça en place si ta situation le permet vraiment. L’idée n’est pas de mettre ton compte dans le rouge juste pour remplir ton épargne de sécurité.
4 erreurs à éviter

1. Viser trop haut dès le départ
Tu vises 500€/mois d’épargne alors que tu peux à peine mettre 100€ de côté. Résultat ? Tu abandonnes au bout de 2 mois. Commence petit et augmente progressivement.
2. Oublier l’inflation dans tes calculs
Tes 3000€ d’aujourd’hui ne vaudront plus 3000€ dans 5 ans. Réévalue ton épargne de précaution chaque année et ajuste si nécessaire.
3. Compter sur ton 13e mois ou ta prime
Ces montants sont incertains. Base ton épargne uniquement sur ton salaire fixe. Les primes et bonus sont juste des moyens d’accélérer l’épargne.
4. Négliger l’épargne parce que tu vis chez tes parents
« Mes parents me dépanneront toujours. » Peut-être, mais tu retardes ton indépendance financière. Plus tu commences tôt, plus ce sera facile.
Tu as ton épargne de précaution, et ensuite ?
Ca y est, tu as ton matelas de sécurité pour les imprévus, mais que faire de l’argent que tu vas épargner ensuite tous les mois ?
Épargne pour tes projets personnels (court / moyen terme)
Finance tes envies sans toucher à ton épargne de sécurité, voyage, voiture, mariage, travaux, apport pour un emprunt immobilier… Ou même si tu n’as pas de projet défini, juste pour avoir de la réserve quand tu as envie de te faire plaisir sur un coup de tête par exemple.
Les supports les plus adaptés sont les livrets sécurisés (Livret A, LDDS, LEP, Livret Jeune etc…) Tu disposes de ton épargne rapidement et sans risques pour tes projets court terme.
Les fonds euro via l’assurance-vie peuvent aussi être utilisés comme une enveloppe d’épargne. Le capital placé y est garanti. C’est à dire que tu ne risques pas de perdre ton argent. Cependant les rendements peuvent varier d’une année à l’autre. En 2025 le rendement moyen d’un fond euro était de 2.5% brut par an.
Si tu as déjà un plan défini à court terme ou moyen terme, comme un mariage, l’acquisition de ta résidence principale, ou la fin de ton contrat de travail, tu peux t’intéresser à l’épargne salariale via un PEE qui offre bien d’avantages notamment avec l’abondement. Vérifie si ton entreprise propose ce type d’épargne.
Et encore après ?
Laisser ton argent dormir sur un livret trop longtemps finit par te faire perdre du pouvoir d’achat à cause de l’inflation.. À un moment, il devient plus intéressant de le faire travailler.
Et c’est là qu’on parle d’investissements.
Investir, c’est placer ton argent pour qu’il te rapporte plus tard. Immobilier, bourse, métaux précieux… Il existe plusieurs types de placements financiers. En échange, tu prends un certain risque : la valeur peut monter, mais aussi baisser. L’objectif n’est pas de s’enrichir vite, mais de faire croître ton argent sur plusieurs années.
Avant de te lancer, renseigne toi bien : comprendre ce que tu fais, c’est la meilleure façon d’investir intelligemment et sereinement.


